Domain lebensversicherung-optimieren.de kaufen?
Wir ziehen mit dem Projekt
lebensversicherung-optimieren.de um.
Sind Sie am Kauf der Domain
lebensversicherung-optimieren.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lebensversicherung-optimieren.de kaufen?
Ist eine Lebensversicherung eine Altersvorsorge?
Ist eine Lebensversicherung eine Altersvorsorge? Diese Frage kann nicht pauschal beantwortet werden, da es verschiedene Arten von Lebensversicherungen gibt. Eine kapitalbildende Lebensversicherung kann als eine Form der Altersvorsorge dienen, da sie eine finanzielle Absicherung im Alter bieten kann. Jedoch gibt es auch Risikolebensversicherungen, die im Todesfall des Versicherten eine finanzielle Unterstützung für die Hinterbliebenen bieten, aber keine direkte Altersvorsorge darstellen. Letztendlich hängt es von den individuellen Bedürfnissen und Zielen ab, ob eine Lebensversicherung als Altersvorsorge geeignet ist. Es ist ratsam, sich von einem Finanzberater beraten zu lassen, um die passende Vorsorgestrategie zu entwickeln. **
Was sind die wichtigsten Überlegungen bei der privaten Vorsorge in Bezug auf Altersvorsorge, Gesundheitsvorsorge und finanzielle Absicherung?
Bei der privaten Vorsorge für die Altersvorsorge ist es wichtig, frühzeitig mit dem Sparen zu beginnen, um von Zinseszinseffekten zu profitieren und eine ausreichende Rente zu gewährleisten. Zudem sollte man sich über verschiedene Anlageformen informieren und eine individuelle Strategie entwickeln, die zum eigenen Risikoprofil passt. Für die Gesundheitsvorsorge ist es entscheidend, sich frühzeitig über die verschiedenen Versicherungsmöglichkeiten zu informieren und eine passende Krankenversicherung abzuschließen, um im Krankheitsfall gut abgesichert zu sein. Zudem ist es ratsam, regelmäßige Vorsorgeuntersuchungen wahrzunehmen, um Krankheiten frühzeitig zu erkennen und zu behandeln. Für die finanzielle Absicherung ist es wichtig, sich über verschiedene Versicher **

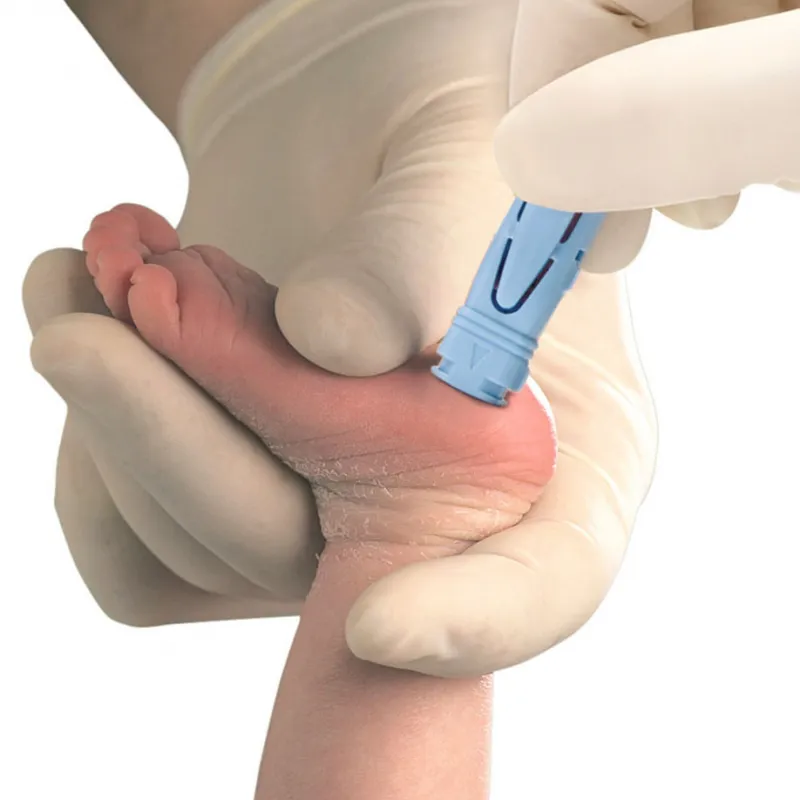
Ähnliche Suchbegriffe für Neonatal jaundice
Top-Angebote
Produkte zum Begriff Neonatal jaundice:
-
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter



-
Wie kann man langfristige finanzielle Absicherung erreichen und welche Strategien eignen sich dafür in den Bereichen persönliche Finanzen, Altersvorsorge und Vermögensaufbau?
Langfristige finanzielle Absicherung kann durch eine Kombination aus Sparen, Investieren und Vorsorge erreicht werden. Im Bereich persönliche Finanzen ist es wichtig, ein Budget zu erstellen und regelmäßig Geld zur Seite zu legen. Für die Altersvorsorge eignen sich langfristige Anlagestrategien wie die private Rentenversicherung oder die betriebliche Altersvorsorge. Beim Vermögensaufbau können Investitionen in Aktien, Immobilien oder Fonds langfristig zu einer finanziellen Absicherung beitragen. Es ist ratsam, frühzeitig mit der Umsetzung dieser Strategien zu beginnen, um von Zinseszinseffekten zu profitieren. **
-
Was sind die wichtigsten Überlegungen bei der privaten Vorsorge für die Altersvorsorge, die Gesundheitsvorsorge und die finanzielle Absicherung der Familie?
Bei der privaten Vorsorge für die Altersvorsorge ist es wichtig, frühzeitig mit dem Sparen zu beginnen, um von Zinseszinseffekten zu profitieren und eine ausreichende Rente zu gewährleisten. Zudem sollte die persönliche Risikobereitschaft und die individuelle Lebenssituation berücksichtigt werden, um die passende Vorsorgestrategie zu wählen. Für die Gesundheitsvorsorge ist es entscheidend, eine Krankenversicherung abzuschließen, die die individuellen Bedürfnisse und Risiken abdeckt. Zudem ist es ratsam, regelmäßige Vorsorgeuntersuchungen wahrzunehmen und einen gesunden Lebensstil zu pflegen, um das Risiko von Krankheiten zu minimieren. Zur finanziellen Absicherung der Familie ist es wichtig, eine ausreichende Ris **
-
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Zukunft, und wie kann man sicherstellen, dass diese Vorsorge auf verschiedenen Ebenen wie Altersvorsorge, Gesundheitsvorsorge und Vermögensaufbau effektiv ist?
Bei der Planung einer privaten Vorsorge für die finanzielle Zukunft ist es wichtig, frühzeitig zu beginnen und regelmäßig zu sparen, um ein solides finanzielles Polster aufzubauen. Es ist entscheidend, verschiedene Vorsorgebereiche wie Altersvorsorge, Gesundheitsvorsorge und Vermögensaufbau zu berücksichtigen, um ein umfassendes Sicherheitsnetz zu schaffen. Eine sorgfältige Auswahl von Vorsorgeprodukten und -anbietern sowie eine regelmäßige Überprüfung und Anpassung der Vorsorgepläne sind ebenfalls entscheidend, um sicherzustellen, dass die Vorsorge effektiv ist. Zudem ist es ratsam, professionelle Finanzberatung in Anspruch zu nehmen, um eine maßgeschneiderte Vorsorgestrategie zu entwickeln, **
-
Was sind die wichtigsten Schritte, um langfristige Finanzsicherheit zu erreichen, und wie können diese Schritte in verschiedenen Lebensbereichen wie persönlicher Finanzplanung, Investitionen und Altersvorsorge umgesetzt werden?
Um langfristige Finanzsicherheit zu erreichen, ist es wichtig, einen persönlichen Finanzplan zu erstellen, der Einnahmen, Ausgaben, Schulden und Sparziele berücksichtigt. Dieser Plan sollte regelmäßig überprüft und angepasst werden, um finanzielle Ziele zu erreichen. Investitionen in verschiedene Anlageklassen wie Aktien, Anleihen, Immobilien und Fonds können helfen, langfristiges Wachstum und Einkommen zu erzielen. Darüber hinaus ist es wichtig, frühzeitig in die Altersvorsorge zu investieren, sei es durch betriebliche Altersvorsorge, private Rentenversicherungen oder andere langfristige Sparpläne, um im Ruhestand finanziell abgesichert zu sein. **


Was sind die verschiedenen Möglichkeiten der privaten Vorsorge und wie kann man diese effektiv für die Altersvorsorge, Gesundheitsvorsorge und finanzielle Absicherung nutzen?
Die verschiedenen Möglichkeiten der privaten Vorsorge umfassen die private Altersvorsorge, die private Krankenversicherung und die private Unfallversicherung. Um diese effektiv zu nutzen, ist es wichtig, frühzeitig mit dem Sparen für die Altersvorsorge zu beginnen und regelmäßig Geld in verschiedene Anlageformen wie Aktien, Fonds oder Lebensversicherungen zu investieren. Für die Gesundheitsvorsorge ist es ratsam, eine private Krankenversicherung abzuschließen, um im Krankheitsfall eine bessere medizinische Versorgung zu erhalten. Zur finanziellen Absicherung können zusätzlich private Unfallversicherungen abgeschlossen werden, um im Falle eines Unfalls finanziell abgesichert zu sein. **
Was sind die verschiedenen Möglichkeiten der privaten Vorsorge und wie kann man diese effektiv für die Altersvorsorge, Gesundheitsvorsorge und finanzielle Absicherung nutzen?
Die verschiedenen Möglichkeiten der privaten Vorsorge umfassen die private Altersvorsorge, die private Gesundheitsvorsorge und die finanzielle Absicherung durch Versicherungen und Sparpläne. Für die private Altersvorsorge können verschiedene Produkte wie Riester- oder Rürup-Rente, private Rentenversicherungen oder auch die betriebliche Altersvorsorge genutzt werden. Zur Gesundheitsvorsorge können private Krankenversicherungen, Zusatzversicherungen oder auch Gesundheitssparpläne abgeschlossen werden. Zur finanziellen Absicherung bieten sich verschiedene Versicherungen wie Haftpflicht-, Unfall- oder Berufsunfähigkeitsversicherungen an, sowie auch Sparpläne und Investments für den Vermögensaufbau. Durch eine gezielte Kombination dieser Vorsorgemaßnahmen kann man effektiv für die Zukunft v **
Top-Angebote
Produkte zum Begriff Neonatal jaundice:
-
UNISTIK 3 Neonatal Eindr.Tiefe 1,8 mm Stechhilfe 100 StUnistik 3: Einweg-Sicherheitslanzetten für maximalen Patientenkomfort Die Einweg-Sicherheitslanzetten Unistik3 bieten einen einfachen und komfortablen Weg, um den Blutzuckerspiegel zu testen. Die Lanzetten werden mit einem einfachen Druck auf den Auslöser aktiviert, und dank unserer einzigartigen Comfort Zone Technology (CZT) bieten sie allen Patienten größtmöglichen Komfort bei der Blutentnahme.* Unabhängige klinische Daten* haben gezeigt, dass die Sicherheitslanzetten Unistik 3 mit CZT den Schmerz reduzieren und Patienten eine komfortablere Blutentnahme ermöglichen. Die CZT funktioniert mit Hilfe von acht erhabenen Druckpunkten am patientenseitigen Ende der Sicherheitslanzette. Diese patentierte Technologie sorgt dafür, dass angenehme Stimuli an das Gehirn gesendet werden und helfen, die Wahrnehmung des durch die Blutentnahme ausgelösten Schmerzes zu unterdrücken. Die Unistik3 Sicherheitslanzetten verfügen über einen seitlichen Auslöseknopf und ein ergonomisches Design und bieten medizinischem Fachpersonal dadurch bei der Blutentnahme vollständige Kontrolle. Zudem schützt eine verdeckte Klinge Anwender vor möglichen Nadelstichverletzungen. Alle Unistik3 Lanzetten verfügen über eine Kennzeichnung für die richtige Positionierung sowie einen Verriegelungsmechanismus, der einen versuchten mehrmaligen Gebrauch anzeigt und verhindert. Die Unistik3 Einweg-Sicherheitslanzetten sind mit fünf unterschiedlichen Einstichtiefen und Klingengrößen erhältlich und eignen sich daher für die Blutentnahme in der klinischen Praxis in allen Anwendungsbereichen. Produktvorteile: • Klinge wird direkt nach dem Einstich in das Gehäuse zurückgezogen und mindert das Risiko von Nadelstichverletzungen • Comfort Zone Technology sorgt beim Patienten für maximalen Komfort während der Blutentnahme • Verriegelungsmechanismus verhindert mehrmaligen Gebrauch • Intuitives Design – erfordert minimalen Schulungsaufwand • Kennzeichnung für gezielte Positionierung Unistik3 Lanzetten Unistik3 Gentle • Lanzette 30 G, Einstichtiefe 1,5 mm • Mögliche Anwendungsgebiete: z. B. Pädiatrie und häufige Blutzuckermessungen Unistik3 Comfort • Lanzette 28 G, Einstichtiefe 1,8 mm • Mögliche Anwendungsgebiete: z. B. stationäre Blutzuckerüberwachung, häufige Blutzuckermessungen, HbA1C-Messung, und andere Tests, z. B. Cholesterin und Hämoglobin (Hb) Unistik3 Normal • Lanzette 23 G, Einstichtiefe 1,8 mm • Mögliche Anwendungsgebiete: z. B. stationäre Blutzuckerüberwachung und Tests, für die größere Blutmengen erforderlich sind, z. B. HbA1C-Messung, Blutgerinnungskontrolle mit INR-Wert und Quick-Wert, Leberfunktionstests, Cholesterin und Hämoglobin (Hb) Unistik3 Extra • Lanzette 21 G, Einstichtiefe 2,0 mm • Mögliche Anwendungsgebiete: Tests, für die große Blutmengen erforderlich sind, z. B. kardiale Marker, Blutgerinnungskontrolle mit INR-Wert und Quick-Wert, Blutgase, diagnostische Schnelltests Unistik3 Neonatal und Laboratory • Lanzette 18 G, Einstichtiefe 1,8 mm • Fersenblutentnahme und Test, für die große Blutmengen erforderlich sind. • Mögliche Anwendungsgebiete Neonatal: z. B. congenitale Hypothyreose, einmalige Fersenblutentnahme im Rahmen des Neugeborenenscreenings für Tests auf Bilirubin, Glucose, Hämoglobin, Sichelzellkrankheit, Phenylketonurie (PKU) oder andere Stoffwechselerkrankungen • Mögliche Anwendungsgebiete Laboratory: z. B. Blutgas und Elektrolyte, Blutbild, Helicobacter pylori * Dewland P, Edwards C. A single-blind, randomised, 8-way crossover study to compare the blood volume and pain perception of capillary blood sampling (Eine einfach verblindete, randomisierte 8-Weg-Crossover-Studie zum Vergleich der Blutmenge und Schmerzwahrnehmung bei der Kapillarblutentnahme). März 2007.21,42 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Owen Mumford GmbH Unistik 3 Neonatal 18 G, 1,8 mm, Sicherheits-Fersen-Blutlanzette (100 Stck.) 03802438.cls-tabelle { border-collapse: collapse; width: 100%; min-width: 400px; } .cls-tabelle th { border: 1px solid #ddd; padding: 8px; text-align: left; background: #f2f2f2; } .cls-tabelle td { border: 1px solid #ddd; padding: 8px; text-align: left; } .cls-separator { border: 0; border-top: 1px solid #e0e0e0; margin: 24px 0; } .cls-tabelle-wrapper { overflow-x: auto; } .cls-merkmale-box { background: #f9f9f9; padding: 16px 20px; margin: 16px 0; border-left: 4px solid rgb(106,27,154); } .cls-anwendung-box { background: #f0f7f0; padding: 15px 20px; border-radius: 5px; border: 1px solid #c8e6c9; } Unistik 3 Neonatal 18G Sicherheits-Blutlanzette, 1,8 mm – präzise Fersenblutentnahme bei Neugeborenen Die Unistik 3 Neonatal 18G Sicherheits-Blutlanzette von Owen Mumford ist speziell für die Neugeborenen-Fersenblutentnahme entwickelt: für die Kapillarblutentnahme an der Ferse von Früh- und Neugeborenen. Mit einer Klingenstärke von 18 Gauge und einer auf die Anatomie von Säuglingen abgestimmten Schneidetiefe von 1,8 mm ermöglicht sie einen zuverlässigen Blutfluss bei sehr kleinen Kapillargefäßen – die Grundlage für valide Ergebnisse im Neugeborenen- und Stoffwechselscreening sowie bei Einzelparametern wie Bilirubin, Glukose und Hämoglobin. Zwischen der 36. und 72. Lebensstunde ist beim Neugeborenen-Screening eine suffiziente Blutmenge auf die Trockenblutkarte aufzubringen. Unzureichendes Probenvolumen gehört zu den häufigsten Ursachen für Wiederholungsabnahmen – mit vermeidbarem Stress für Kind und Eltern. Die breite 18G-Klinge der Unistik 3 Neonatal liefert mit ca. 200 µl Blutvolumen aus einer einzigen, kontrollierten Inzision ausreichend Material für vollständige Trockenblutkarten, während die flache Schnittrichtung den Schmerzreiz gering hält. Als Sicherheitsprodukt erfüllt die Lanzette die Anforderungen der TRBA 250 (Abschnitt 4.2.5 „Prävention von Nadelstichverletzungen“), wonach für Blutentnahmen sicherheitsgeeignete Instrumente mit eingebautem Schutzmechanismus einzusetzen sind: Die Klinge verschwindet nach der Auslösung automatisch im Gehäuse und schützt so vor Stichverletzungen und Kreuzkontamination. Die Lanzette ist CE-gekennzeichnetes Medizinprodukt nach EU-MDR 2017/745; ihr automatischer Klingenschutz erfüllt die Anforderungen der EN ISO 23908 für Stichverletzungsschutz. Damit ist die Unistik 3 Neonatal ideal für Geburtskliniken, Wochenbettstationen, neonatologische Stationen, pädiatrische Praxen und Labore. Warum Unistik 3 Neonatal? Die Unistik 3 Neonatal kombiniert eine 18G-Klinge mit 1,8 mm Schneidetiefe für eine ausreichende Blutmenge bei gleichzeitig geringem Schmerzreiz bei Früh- und Neugeborenen – ideal für die Kapillarblutentnahme bei Säuglingen. Nach der Aktivierung zieht sich die Klinge automatisch in das Gehäuse zurück und reduziert so das Risiko von Stichverletzungen gemäß TRBA 250. Die patentierte Comfort Zone Technology mit acht erhabenen Kontaktpunkten auf der Andruckfläche lenkt die Aufmerksamkeit des Säuglings von der Inzisionsstelle ab. Die Lanzette ist steril, einzeln verpackt und gebrauchsfertig voreingestellt – ohne Zusatzgeräte einsetzbar. Zur Abgrenzung: Die Unistik 3 Neonatal ist eine Stich-/Inzisionslanzette mit 18G-Klinge; die TinyTouch arbeitet hingegen mit einer halbrunden Schneideklinge. 18G-Klingenbreite: breiteste Klinge im Unistik-3-Sortiment für hohen Blutfluss – genug Volumen für komplette Trockenblutkarten und Mehrfachbestimmungen aus einer Inzision. 1,8 mm Schneidetiefe: gezielt auf die Hautdicke und Kapillarversorgung der Säuglingsferse abgestimmt – ausreichend für die Blutgewinnung, dosiert im Hinblick auf tieferliegende Strukturen. Geringer Schmerzreiz: flache Inzision statt tiefer Punktionskanüle reduziert die Nozizeptoren-Stimulation bei empfindlicher Neugeborenenhaut. Comfort Zone Technology: acht erhabene Punkte auf der Kontaktfläche stimulieren die Haut und maskieren den Schmerzreiz der Inzision. Automatischer Klingenschutz: die Klinge wird vor dem Gebrauch komplett verdeckt und zieht14,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Lebensversicherung eine Altersvorsorge?
Ist eine Lebensversicherung eine Altersvorsorge? Diese Frage kann nicht pauschal beantwortet werden, da es verschiedene Arten von Lebensversicherungen gibt. Eine kapitalbildende Lebensversicherung kann als eine Form der Altersvorsorge dienen, da sie eine finanzielle Absicherung im Alter bieten kann. Jedoch gibt es auch Risikolebensversicherungen, die im Todesfall des Versicherten eine finanzielle Unterstützung für die Hinterbliebenen bieten, aber keine direkte Altersvorsorge darstellen. Letztendlich hängt es von den individuellen Bedürfnissen und Zielen ab, ob eine Lebensversicherung als Altersvorsorge geeignet ist. Es ist ratsam, sich von einem Finanzberater beraten zu lassen, um die passende Vorsorgestrategie zu entwickeln. **
-
Was sind die wichtigsten Überlegungen bei der privaten Vorsorge in Bezug auf Altersvorsorge, Gesundheitsvorsorge und finanzielle Absicherung?
Bei der privaten Vorsorge für die Altersvorsorge ist es wichtig, frühzeitig mit dem Sparen zu beginnen, um von Zinseszinseffekten zu profitieren und eine ausreichende Rente zu gewährleisten. Zudem sollte man sich über verschiedene Anlageformen informieren und eine individuelle Strategie entwickeln, die zum eigenen Risikoprofil passt. Für die Gesundheitsvorsorge ist es entscheidend, sich frühzeitig über die verschiedenen Versicherungsmöglichkeiten zu informieren und eine passende Krankenversicherung abzuschließen, um im Krankheitsfall gut abgesichert zu sein. Zudem ist es ratsam, regelmäßige Vorsorgeuntersuchungen wahrzunehmen, um Krankheiten frühzeitig zu erkennen und zu behandeln. Für die finanzielle Absicherung ist es wichtig, sich über verschiedene Versicher **
-
Wie kann man langfristige finanzielle Absicherung erreichen und welche Strategien eignen sich dafür in den Bereichen persönliche Finanzen, Altersvorsorge und Vermögensaufbau?
Langfristige finanzielle Absicherung kann durch eine Kombination aus Sparen, Investieren und Vorsorge erreicht werden. Im Bereich persönliche Finanzen ist es wichtig, ein Budget zu erstellen und regelmäßig Geld zur Seite zu legen. Für die Altersvorsorge eignen sich langfristige Anlagestrategien wie die private Rentenversicherung oder die betriebliche Altersvorsorge. Beim Vermögensaufbau können Investitionen in Aktien, Immobilien oder Fonds langfristig zu einer finanziellen Absicherung beitragen. Es ist ratsam, frühzeitig mit der Umsetzung dieser Strategien zu beginnen, um von Zinseszinseffekten zu profitieren. **
-
Was sind die wichtigsten Überlegungen bei der privaten Vorsorge für die Altersvorsorge, die Gesundheitsvorsorge und die finanzielle Absicherung der Familie?
Bei der privaten Vorsorge für die Altersvorsorge ist es wichtig, frühzeitig mit dem Sparen zu beginnen, um von Zinseszinseffekten zu profitieren und eine ausreichende Rente zu gewährleisten. Zudem sollte die persönliche Risikobereitschaft und die individuelle Lebenssituation berücksichtigt werden, um die passende Vorsorgestrategie zu wählen. Für die Gesundheitsvorsorge ist es entscheidend, eine Krankenversicherung abzuschließen, die die individuellen Bedürfnisse und Risiken abdeckt. Zudem ist es ratsam, regelmäßige Vorsorgeuntersuchungen wahrzunehmen und einen gesunden Lebensstil zu pflegen, um das Risiko von Krankheiten zu minimieren. Zur finanziellen Absicherung der Familie ist es wichtig, eine ausreichende Ris **
Ähnliche Suchbegriffe für Neonatal jaundice
-
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Bach, Kathrin: LebensversicherungLebensversicherung , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250214, Autoren: Bach, Kathrin, Redaktion: Voland & Quist, Seitenzahl/Blattzahl: 200, Keyword: Debütroman; Dorf; Familie; Kleinstadtleben; Versicherung, Fachschema: Deutscher Buchpreis 2025 Longlist, Fachkategorie: Belletristik: Themen, Stoffe, Motive: Adoleszenz, Warengruppe: TB/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 140, Höhe: 21, Gewicht: 428, Produktform: Kartoniert, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Borgmann, Moritz: Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading AnleitungDer Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading Anleitung , Aktien & ETF: Unkomplizierter Step-by-Step-Einstieg für Anfänger in die Welt von Trading, Investment & Vermögensaufbau Die Inflation frisst Ihr Erspartes auf und zugleich wird alles teurer? Riester und Sparkonto sorgen statt für Vermögensbildung nur noch für Sorgenfalten? Und Sie fragen sich, ob man mit Normal-Gehalt überhaupt noch Vermögen aufbauen kann? Zum Glück ja - und wie das mit Aktien und ETF auch Finanzmarkt-Neulingen problemlos gelingt, erfahren Sie in diesem Buch! Die finanziellen Gewissheiten unserer Großeltern haben ausgedient: Sparkonto, Riester-Rente & Co. werfen kaum mehr etwas ab, zudem sorgen die weltweiten Turbulenzen für Rekordinflation und explodierende Preise lassen das Ersparte rasant dahinschmelzen. Für den Normalverdiener scheint es unmöglich, etwas beiseitelegen zu können oder gar Wohlstand zu vermehren - doch das ist ein Irrtum! Denn Aktien- & ETF-Investitionen bergen auch für diese Zielgruppe enormes Potential mit unschlagbaren Vorteilen: Risikoarmes, langfristiges und zuverlässiges Investment auch für den schmaleren Geldbeutel und dabei auch noch absolut anfängerfreundlich. Dieser Ratgeber führt Sie Schritt für Schritt in die spannende Welt des Börsenhandels ein, macht Sie mit wichtigem Grundlagenwissen vertraut und begleitet Sie praktisch & konkret bei Ihrem Investment-Einstieg. Lässt sich das auch für Laien umsetzen? Absolut! Denn die strukturierten, leicht verständlichen und umfassenden Informationen in diesem Buch sind gezielt so konzipiert, dass auch völlige Börsen-Neulinge problemlos in die Materie einsteigen und in kürzester Zeit ihren Vermögensaufbau starten können. Börsen-Basics: Aktien, ETF, Charts, Trends, Spreads, Cost-Average-Effekt - machen Sie sich umfassend, verständlich und systematisch mit den wichtigsten Grundlagen des Investierens vertraut und blicken Sie endlich durch im Finanz-Dschungel. Ihre Anlage: Finden Sie heraus, wie Aktienanalyse, Bilanzen, Trading-Indikatoren & Co. Ihnen bei der sinnvollen Investment-Auswahl helfen und wie Sie die perfekten Aktien & ETF für sich identifizieren. Praktisch & konkret: Depot eröffnen, Handelsplätze wählen, Anlagestrategie festlegen, Sektoren erschließen - starten Sie mit Step-by-Step-Anleitungen ganz einfach Ihren Vermögensaufbau. Psychologie des Investierens: Mit klugem Psycho-Management von Selbstvertrauen, Hoffnung, Frust, Gier, Hochmut oder Verlusterfahrungen machen Sie sich erst wirklich fit für die Welt des Investments. Dieses Buch ist Ihr idealer Wegbegleiter durch das faszinierende Trading-Universum und hilft Ihnen, eine solide Grundlage für langfristige Vermögensbildung aufzubauen. Mit den praktischen Übungen samt Lösungen im Bonus-Workbook steigen Sie im Handumdrehen richtig in die Materie ein und können schon bald mit dem Investieren loslegen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 20240906, Produktform: Kartoniert, Autoren: Borgmann, Moritz, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 168, Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Keyword: aktien buch; aktien einsteiger buch; aktien etfs; aktien für anfänger; aktien für einsteiger; aktienhandel für einsteiger; buch über aktienhandel; börsen bücher; etf einsteiger buch; etf für anfänger; etfs für einsteiger 2024; investieren buch, Fachschema: Kunsthandel~Mäzen - Mäzenatentum~Finanz~Anlage (finanziell) - Geldanlage~Kapitalanlage~Recht / Ratgeber (allgemein), Fachkategorie: Finanzielle Aspekte der Kunst, Geldanlage~Finanzen~Persönliche Finanzen~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 11, Gewicht: 300, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Zukunft, und wie kann man sicherstellen, dass diese Vorsorge auf verschiedenen Ebenen wie Altersvorsorge, Gesundheitsvorsorge und Vermögensaufbau effektiv ist?
Bei der Planung einer privaten Vorsorge für die finanzielle Zukunft ist es wichtig, frühzeitig zu beginnen und regelmäßig zu sparen, um ein solides finanzielles Polster aufzubauen. Es ist entscheidend, verschiedene Vorsorgebereiche wie Altersvorsorge, Gesundheitsvorsorge und Vermögensaufbau zu berücksichtigen, um ein umfassendes Sicherheitsnetz zu schaffen. Eine sorgfältige Auswahl von Vorsorgeprodukten und -anbietern sowie eine regelmäßige Überprüfung und Anpassung der Vorsorgepläne sind ebenfalls entscheidend, um sicherzustellen, dass die Vorsorge effektiv ist. Zudem ist es ratsam, professionelle Finanzberatung in Anspruch zu nehmen, um eine maßgeschneiderte Vorsorgestrategie zu entwickeln, **
-
Was sind die wichtigsten Schritte, um langfristige Finanzsicherheit zu erreichen, und wie können diese Schritte in verschiedenen Lebensbereichen wie persönlicher Finanzplanung, Investitionen und Altersvorsorge umgesetzt werden?
Um langfristige Finanzsicherheit zu erreichen, ist es wichtig, einen persönlichen Finanzplan zu erstellen, der Einnahmen, Ausgaben, Schulden und Sparziele berücksichtigt. Dieser Plan sollte regelmäßig überprüft und angepasst werden, um finanzielle Ziele zu erreichen. Investitionen in verschiedene Anlageklassen wie Aktien, Anleihen, Immobilien und Fonds können helfen, langfristiges Wachstum und Einkommen zu erzielen. Darüber hinaus ist es wichtig, frühzeitig in die Altersvorsorge zu investieren, sei es durch betriebliche Altersvorsorge, private Rentenversicherungen oder andere langfristige Sparpläne, um im Ruhestand finanziell abgesichert zu sein. **
-
Was sind die verschiedenen Möglichkeiten der privaten Vorsorge und wie kann man diese effektiv für die Altersvorsorge, Gesundheitsvorsorge und finanzielle Absicherung nutzen?
Die verschiedenen Möglichkeiten der privaten Vorsorge umfassen die private Altersvorsorge, die private Krankenversicherung und die private Unfallversicherung. Um diese effektiv zu nutzen, ist es wichtig, frühzeitig mit dem Sparen für die Altersvorsorge zu beginnen und regelmäßig Geld in verschiedene Anlageformen wie Aktien, Fonds oder Lebensversicherungen zu investieren. Für die Gesundheitsvorsorge ist es ratsam, eine private Krankenversicherung abzuschließen, um im Krankheitsfall eine bessere medizinische Versorgung zu erhalten. Zur finanziellen Absicherung können zusätzlich private Unfallversicherungen abgeschlossen werden, um im Falle eines Unfalls finanziell abgesichert zu sein. **
-
Was sind die verschiedenen Möglichkeiten der privaten Vorsorge und wie kann man diese effektiv für die Altersvorsorge, Gesundheitsvorsorge und finanzielle Absicherung nutzen?
Die verschiedenen Möglichkeiten der privaten Vorsorge umfassen die private Altersvorsorge, die private Gesundheitsvorsorge und die finanzielle Absicherung durch Versicherungen und Sparpläne. Für die private Altersvorsorge können verschiedene Produkte wie Riester- oder Rürup-Rente, private Rentenversicherungen oder auch die betriebliche Altersvorsorge genutzt werden. Zur Gesundheitsvorsorge können private Krankenversicherungen, Zusatzversicherungen oder auch Gesundheitssparpläne abgeschlossen werden. Zur finanziellen Absicherung bieten sich verschiedene Versicherungen wie Haftpflicht-, Unfall- oder Berufsunfähigkeitsversicherungen an, sowie auch Sparpläne und Investments für den Vermögensaufbau. Durch eine gezielte Kombination dieser Vorsorgemaßnahmen kann man effektiv für die Zukunft v **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.